Empresa com prejuízos: o que deve verificar antes do pagamento provisório do Imposto Industrial
A AGT esclareceu que empresas com prejuízos podem ficar dispensadas do pagamento provisório do Imposto Industrial. Veja o que deve verificar e como organizar a documentação.
Uma informação importante para empresas que estão a fechar o ano com prejuízo
Uma empresa pode vender, trabalhar e mesmo assim terminar o período com prejuízo. Isto acontece quando os custos e despesas acabam por ser superiores às receitas.
A Administração Geral Tributária (AGT) veio esclarecer que as empresas com prejuízos ficam dispensadas do pagamento provisório do Imposto Industrial, de acordo com a informação divulgada recentemente. Mas atenção: uma dispensa de pagamento não significa dispensa de declarar, organizar documentos ou cumprir as restantes obrigações fiscais.
Este artigo explica o que deve fazer para analisar a situação com mais segurança.
Resumo rápido
- Uma empresa com prejuízo deve confirmar se reúne as condições para a dispensa do pagamento provisório.
- Prejuízo não significa que a empresa possa deixar de entregar declarações ou manter a contabilidade organizada.
- Os custos precisam de estar documentados e ligados à actividade da empresa.
- A análise deve ser feita com base nos registos contabilísticos, não apenas no saldo da conta bancária.
- Antes de decidir, confirme a regra aplicável no Portal da AGT ou com o seu contabilista.
O que é o pagamento provisório do Imposto Industrial?
É um pagamento antecipado relacionado com o Imposto Industrial. Explicando como para um amigo: em vez de a empresa esperar pelo apuramento final para tratar de tudo, existe um pagamento provisório calculado segundo as regras fiscais aplicáveis.
O valor final do imposto só pode ser analisado correctamente quando a empresa tem a informação contabilística e fiscal organizada. Por isso, o pagamento provisório não deve ser confundido com o imposto final do exercício.
As regras podem variar conforme o regime, a actividade e a situação concreta do contribuinte. Este artigo não substitui a análise do contabilista nem uma confirmação oficial da AGT.
O que significa ter prejuízo?
Ter prejuízo significa que, num determinado período, os gastos reconhecidos pela empresa são superiores aos rendimentos obtidos.
Não basta olhar para o dinheiro que entrou e saiu do banco. Uma empresa pode ter dinheiro na conta e, ainda assim, apresentar prejuízo contabilístico. Também pode acontecer o contrário, dependendo das operações registadas.
Por isso, é importante separar três coisas:
- Vendas e outros rendimentos: o que a empresa ganhou ou tem a receber.
- Custos e despesas: o que foi necessário para desenvolver a actividade.
- Caixa e banco: o dinheiro disponível naquele momento.
A contabilidade ajuda a ligar estas três partes.
O que uma empresa deve verificar
1. Os registos estão actualizados?
Confirme se vendas, compras, salários, rendas, serviços e movimentos bancários estão registados. Um resultado baseado em informação incompleta pode levar a uma decisão errada.
2. As despesas têm documentos?
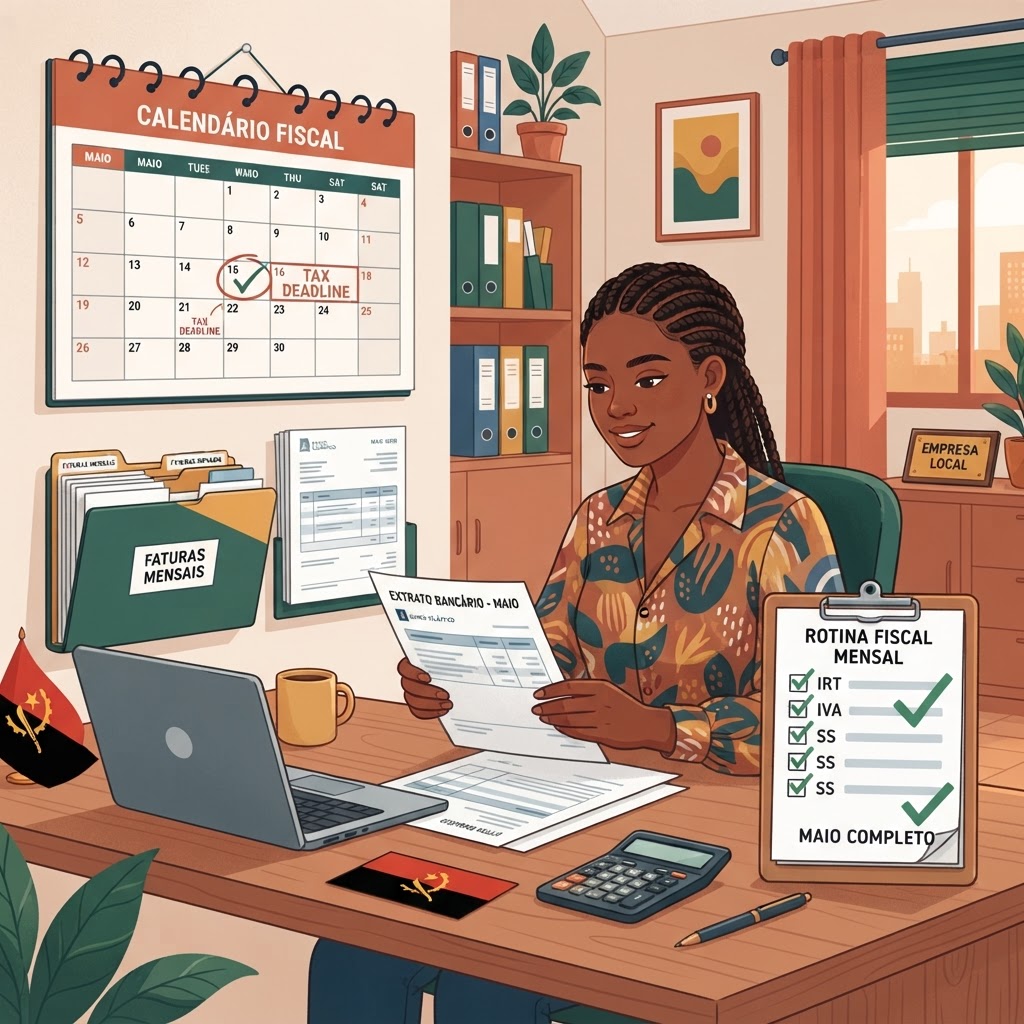
Cada custo deve estar apoiado por facturas, recibos, contratos ou outros comprovativos aplicáveis. Guarde os documentos numa estrutura simples, por ano e por mês.
3. A despesa está ligada à actividade?
Nem tudo o que é pago pela empresa é automaticamente uma despesa da actividade. Pergunte: esta despesa foi necessária para vender, prestar o serviço ou manter o negócio a funcionar?
4. A situação foi confirmada?
A notícia sobre o esclarecimento da AGT é um ponto de partida. Confirme a aplicação da regra ao seu caso, considerando o regime fiscal, o tipo de actividade e os prazos em vigor.
Dispensa de pagamento não é dispensa de cumprir
Mesmo que a empresa esteja dispensada de um pagamento provisório por apresentar prejuízo, isso não significa que possa ignorar obrigações declarativas, emissão de facturas, entrega de informação ou manutenção dos registos.
Mantenha a documentação organizada e peça ao contabilista uma confirmação clara do que precisa de ser entregue, pago ou comunicado.
Exemplo prático
Imagine uma pequena empresa de prestação de serviços em Luanda. Facturou 12 milhões de Kz, mas teve custos com salários, renda, internet, deslocações e fornecedores que, depois de registados correctamente, ficaram acima desse valor.
O gerente olha para o saldo bancário e pensa que não há prejuízo. Mas parte do saldo pode corresponder a valores recebidos antecipadamente, empréstimos ou facturas ainda não pagas.
O contabilista organiza os documentos, confere os lançamentos e apura o resultado. Se a empresa cumprir as condições previstas para a dispensa, analisa com o contabilista e a AGT o tratamento do pagamento provisório. As restantes obrigações continuam a ser acompanhadas normalmente.
O que isto significa para si
Se a sua empresa está a trabalhar com prejuízo, não espere até ao último dia para procurar os documentos. Faça uma conferência mensal:
- Compare vendas, despesas e movimentos bancários.
- Separe documentos da empresa e documentos pessoais.
- Liste facturas em falta e valores ainda por cobrar.
- Envie a informação ao contabilista e peça confirmação das obrigações aplicáveis.
A melhor defesa numa verificação fiscal é ter informação coerente, documentos acessíveis e decisões apoiadas em dados.
Conclusão
O esclarecimento da AGT pode aliviar a tesouraria de empresas que realmente estão a apresentar prejuízos e cumprem as condições aplicáveis. Mas a empresa precisa de demonstrar a sua realidade através de registos e documentos organizados.
Não decida apenas pelo saldo do banco e não deixe de cumprir outras obrigações por causa de uma dispensa específica. Acompanhe o resultado todos os meses e confirme as regras directamente com a AGT ou com o seu contabilista.
CTA: Com o IntegraContas, pode manter receitas, despesas e documentos organizados ao longo do ano, facilitando a análise do resultado e o trabalho com o contabilista antes dos prazos fiscais.
Nota: Este artigo é informativo. A aplicação da dispensa depende da situação concreta do contribuinte e das regras oficiais em vigor. Confirme os requisitos, prazos e procedimentos no Portal da AGT ou junto de um contabilista certificado.
Com o IntegraContas, pode manter receitas, despesas e documentos organizados ao longo do ano, facilitando a análise do resultado e o trabalho com o contabilista antes dos prazos fiscais.
Organize a contabilidade da sua empresaIntegraContas
O IntegraContas é uma plataforma de gestão e contabilidade desenvolvida para a realidade angolana. O Centro de Conhecimento ajuda empresários e profissionais a compreender melhor contabilidade, fiscalidade e gestão.